Domain günstig-lkw-mieten.de kaufen?
Wir ziehen mit dem Projekt
günstig-lkw-mieten.de um.
Sind Sie am Kauf der Domain
günstig-lkw-mieten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain günstig-lkw-mieten.de kaufen?
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **


Ähnliche Suchbegriffe für Kontrahentenrisiken-im-Konzernabschluss-bei
Top-Angebote
Produkte zum Begriff Kontrahentenrisiken-im-Konzernabschluss-bei:
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mattel LKW Modell Rennbahn-Transporter Fertigmodell LKW ModellDer Hot Wheels 2-in-1 Rennbahn-Transporter setzt neue Maßstäbe für Aufbewahrung und Rennspaß mit Hot Wheels # mit einem richtig coolen Sattelschlepper, der voller Überraschungen steckt. Kleine Schaufenster im Anhänger geben den Blick auf die mehr als 20 Hot Wheels Fahrzeuge frei, die er transportieren kann, und wenn Kinder den hinten befindlichen Riegel ziehen, wird aus dem Sattelschlepper eine mehr als 180 cm lange Rennstrecke. Ungenutzte Fahrzeuge bleiben sichtbar unter dem Track verstaut und die Fahrerkabine des Transporters verwandelt sich in einen Doppelstarter, der zwei Fahrzeuge in ein episches Kopf-an-Kopf-Rennen schickt. Auf den Gewinner wartet gleich das nächste Abenteuer, wenn Tracks mit anderen Hot Wheels City Sets (separat erhältlich) verbunden werden. Das Multifunktionsfahrzeug enthält drei Hot Wheels Fahrzeuge im Maßstab 1:64 und fasst 20 weitere Fahrzeuge (separat erhältlich). Es bietet endlosen Spielspaß für Kinder im Alter von 4 bis 8 Jahren! Abweichungen in Farbe und Gestaltung vorbehalten.32,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
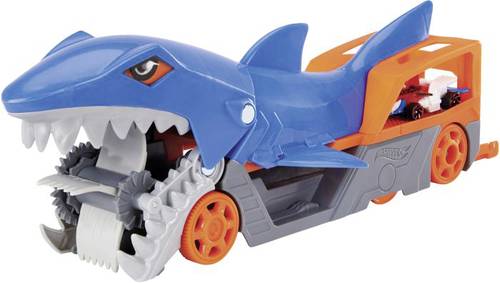
Mattel LKW Modell Hai-Transporter Fertigmodell LKW ModellDas Hot Wheels Hungriger Hai-Transporter-Spielset erweckt das legendäre Shark Bite Hot Wheels Fahrzeug als coolen Transporter zu neuem Leben. Dank eines speziellen Kaumechanismus, der aktiviert wird, wenn Kinder den Transporter anschieben, schnappt sich der Hai ein Fahrzeug direkt mit seinem Maul und verwahrt es in seinem Bauch. Entleerung erforderlich? Hinten befindet sich eine leicht zugängliche Ausfahrtrampe. Das Hot Wheels Hai-Transporter-Fahrzeug enthält ein Hot Wheels Fahrzeug im Maßstab 1:64 und kann bis zu vier weitere Fahrzeuge (separat erhältlich) fassen. Mit dieser gefräßigen Hilfe macht das Aufräumen Kindern ab vier Jahren richtig Spaß. Abweichungen in Farbe und Gestaltung vorbehalten.19,23 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **

Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Ist ein Transporter ein Lkw?
Ein Transporter und ein Lkw sind beide Fahrzeuge, die dazu verwendet werden, Güter von einem Ort zum anderen zu transportieren. Ein Transporter ist in der Regel kleiner und leichter als ein Lkw und wird oft für den Transport von kleineren Mengen an Waren oder Personen eingesetzt. Ein Lkw hingegen ist in der Regel größer und schwerer und wird für den Transport von größeren Mengen an Gütern verwendet. Ob ein Transporter als Lkw klassifiziert wird, hängt von verschiedenen Faktoren wie Größe, Gewicht und Verwendungszweck ab. Letztendlich kann die Klassifizierung davon abhängen, wie die jeweiligen Gesetze und Vorschriften in einem bestimmten Land oder einer Region definiert sind. **
Top-Angebote
Produkte zum Begriff Kontrahentenrisiken-im-Konzernabschluss-bei:
-
Kontrahentenrisiken im Konzernabschluss bei Industrieunternehmen: Eine Studie über die aktuelle Berichterstattung von DAX- undKontrahentenrisiken Im Konzernabschluss Bei Industrieunternehmen: Eine Studie Über Die Aktuelle Berichterstattung Von Dax- Und Mdax-industrieunternehmen, Taschenbuch Von Matthias Hoffmann, Diplomica Verlag Gmbh, 978-3-8428-9928-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterstützungskassen im Konzernabschluss, Fachbücher von Ahmad SultanaAhmad Sultana erarbeitet ein normengerechtes Konzept für die Abbildung von Unterstützungskassen in einem Konzernabschluss nach HGB und IFRS. Aufgrund der Komplexität dieses Geschäftsvorfalls analysiert er die rechtlichen und wirtschaftlichen Besonderheiten einer Unterstützungskasse sowie die Bilanzierung von Unterstützungskassenzusagen in den Jahresabschlüssen der beteiligten Unternehmen. Der Autor veranschaulicht, dass die derzeit vertretenen Bilanzierungskonzepte gegen die Zwecke und Grundsätze der (Konzern-)Rechnungslegung verstossen und somit als systemwidrig abzulehnen sind. Die Überlegungen der einzelnen Abschnitte werden anhand eines Sachverhalts veranschaulicht, um eine widerspruchsfreie Herleitung der Untersuchungsergebnisse sicherzustellen und gleichzeitig konkrete Anleitungen für die Lösung des hier zu beurteilenden Geschäftsvorfalls in der betrieblichen Praxis anzubieten.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Kontrahentenrisiken-im-Konzernabschluss-bei
-
Mattel LKW Modell Rennbahn-Transporter Fertigmodell LKW ModellDer Hot Wheels 2-in-1 Rennbahn-Transporter setzt neue Maßstäbe für Aufbewahrung und Rennspaß mit Hot Wheels # mit einem richtig coolen Sattelschlepper, der voller Überraschungen steckt. Kleine Schaufenster im Anhänger geben den Blick auf die mehr als 20 Hot Wheels Fahrzeuge frei, die er transportieren kann, und wenn Kinder den hinten befindlichen Riegel ziehen, wird aus dem Sattelschlepper eine mehr als 180 cm lange Rennstrecke. Ungenutzte Fahrzeuge bleiben sichtbar unter dem Track verstaut und die Fahrerkabine des Transporters verwandelt sich in einen Doppelstarter, der zwei Fahrzeuge in ein episches Kopf-an-Kopf-Rennen schickt. Auf den Gewinner wartet gleich das nächste Abenteuer, wenn Tracks mit anderen Hot Wheels City Sets (separat erhältlich) verbunden werden. Das Multifunktionsfahrzeug enthält drei Hot Wheels Fahrzeuge im Maßstab 1:64 und fasst 20 weitere Fahrzeuge (separat erhältlich). Es bietet endlosen Spielspaß für Kinder im Alter von 4 bis 8 Jahren! Abweichungen in Farbe und Gestaltung vorbehalten.32,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mattel LKW Modell Hai-Transporter Fertigmodell LKW ModellDas Hot Wheels Hungriger Hai-Transporter-Spielset erweckt das legendäre Shark Bite Hot Wheels Fahrzeug als coolen Transporter zu neuem Leben. Dank eines speziellen Kaumechanismus, der aktiviert wird, wenn Kinder den Transporter anschieben, schnappt sich der Hai ein Fahrzeug direkt mit seinem Maul und verwahrt es in seinem Bauch. Entleerung erforderlich? Hinten befindet sich eine leicht zugängliche Ausfahrtrampe. Das Hot Wheels Hai-Transporter-Fahrzeug enthält ein Hot Wheels Fahrzeug im Maßstab 1:64 und kann bis zu vier weitere Fahrzeuge (separat erhältlich) fassen. Mit dieser gefräßigen Hilfe macht das Aufräumen Kindern ab vier Jahren richtig Spaß. Abweichungen in Farbe und Gestaltung vorbehalten.19,23 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
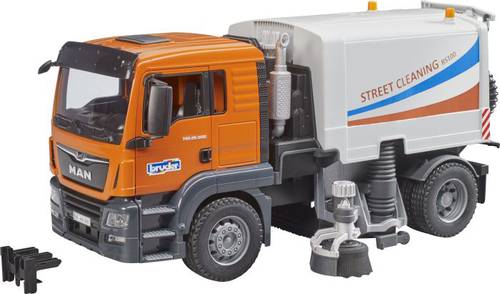
bruder TGS LKW Straßenreinigung Fertigmodell Nutzfahrzeug ModellStraßenreinigungen sind ein unverzichtbarer Helfer für jede Stadtverwaltung und gehören zum alltäglichen Stadtbild. Kein anderes Fahrzeug sorgt so effizient für saubere Straßen und Gehwege. Die neue Straßenreinigung von BRUDER zeigt in höchstem Maße detailgetreu die Funktionsweise dieses spannenden LKW#s. Der MAN TGS ist der perfekte Partner. Robust gebaut, mit durchzugsstarken Motoren mit bis zu 500 PS ausgestattet und mit einer überdurchschnittlichen Nutzlast ist dieser LKW der Prototyp für den viel beschriebenen Alleskönner. Der Kehrmaschinenaufbau besitzt 2 rotierende und verstellbare Reinigungsbürsten die auch in der Höhe anpassbar sind. Damit erreichen sie auch schwer zugängliche Bereiche. Für die Reinigung von Flächen ist unter dem Fahrzeug eine Langbürste montiert, welche bei der Fahrt angetrieben wird. Am Heck befindet sich der flexible Schlauch samt Saugrohr zur Aufnahme größerer Mengen Schmutz. Zur Entleerung des Abfallkorpus, lässt sich dieser einfach kippen und die Heckklappe öffnen. Im gekippten Zustand zeigt sich auch die beeindruckende Sauganlage des Fahrzeugs. Optional kann die Straßenreinigung mit einem Light & Sound Modul ausgestattet werden (Art.-Nr. 02801 / 02802). Aus der umfangreichen bworld Themenwelt können Kinder den bworld Kommunalarbeiter (Art.-Nr. 62130) wunderbar dazu kombinieren, da dieser den Spielwert nochmals eindrucksvoll erweitert.49,72 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Ist ein Transporter ein Lkw?
Ein Transporter und ein Lkw sind beide Fahrzeuge, die dazu verwendet werden, Güter von einem Ort zum anderen zu transportieren. Ein Transporter ist in der Regel kleiner und leichter als ein Lkw und wird oft für den Transport von kleineren Mengen an Waren oder Personen eingesetzt. Ein Lkw hingegen ist in der Regel größer und schwerer und wird für den Transport von größeren Mengen an Gütern verwendet. Ob ein Transporter als Lkw klassifiziert wird, hängt von verschiedenen Faktoren wie Größe, Gewicht und Verwendungszweck ab. Letztendlich kann die Klassifizierung davon abhängen, wie die jeweiligen Gesetze und Vorschriften in einem bestimmten Land oder einer Region definiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.